Breaking News
light_mode
Beranda » Investasi » Apa Perbedaan Investasi dan Pinjaman? Ini Penjelasan Lengkap untuk Pemula

Apa Perbedaan Investasi dan Pinjaman? Ini Penjelasan Lengkap untuk Pemula

  • account_circle radarekonomi
  • calendar_month Ming, 14 Des 2025
  • visibility 658
  • comment 0 komentar

Dalam dunia keuangan, istilah “investasi” dan “pinjaman” sering kali disalahpahami sebagai hal yang sama. Padahal, keduanya memiliki perbedaan mendasar dalam tujuan, risiko, dan cara kerja. Bagi Anda yang baru memulai mengelola keuangan, penting untuk memahami perbedaan antara investasi dan pinjaman agar bisa membuat keputusan finansial yang tepat.

Apa Itu Investasi?

Investasi adalah kegiatan menanamkan modal dengan harapan mendapatkan keuntungan di masa depan. Tujuannya adalah untuk meningkatkan nilai aset atau mendapatkan pendapatan pasif melalui berbagai instrumen seperti saham, reksa dana, obligasi, emas, atau properti. Investasi biasanya dilakukan dalam jangka waktu tertentu, baik jangka pendek maupun panjang, dan memiliki tingkat risiko yang bervariasi tergantung jenis instrumennya.

Contoh: Jika Anda membeli saham suatu perusahaan, Anda berharap harganya akan naik di masa depan sehingga bisa dijual dengan untung. Atau, jika Anda menyimpan uang dalam bentuk emas, Anda berharap nilainya akan stabil atau meningkat seiring waktu.

Apa Itu Pinjaman?

Pinjaman, atau lebih dikenal sebagai pendanaan, adalah proses memperoleh dana dari pihak lain, baik individu maupun lembaga, dengan janji untuk dikembalikan dalam waktu tertentu beserta bunga. Pinjaman umumnya digunakan oleh perusahaan atau individu untuk memenuhi kebutuhan modal usaha, pembelian aset, atau kebutuhan pribadi.

Contoh: Seorang pengusaha meminjam uang dari bank untuk membeli mesin produksi, atau seseorang meminjam dana dari teman untuk membuka toko kelontong.

Perbedaan Utama Antara Investasi dan Pinjaman

  1. Tujuan
  2. Investasi: Bertujuan untuk mendapatkan keuntungan di masa depan melalui pertumbuhan nilai aset.
  3. Pinjaman: Bertujuan untuk memperoleh dana darurat atau modal usaha yang akan dikembalikan setelah jangka waktu tertentu.

  4. Risiko

  5. Investasi: Risiko tergantung pada jenis instrumen. Contohnya, saham memiliki risiko tinggi tetapi potensi keuntungan juga besar, sedangkan deposito memiliki risiko rendah namun imbal hasil lebih kecil.
  6. Pinjaman: Risiko terletak pada kemampuan peminjam untuk mengembalikan dana sesuai kesepakatan. Jika tidak mampu, bisa terjadi gagal bayar.

  7. Pihak Terlibat

  8. Investasi: Investor (penyedia dana) mempercayakan dana kepada pihak lain (seperti perusahaan atau manajer investasi) untuk dikelola.
  9. Pinjaman: Peminjam (penerima dana) meminta dana kepada pemberi pinjaman (seperti bank atau platform P2P lending), dan harus mengembalikannya sesuai kesepakatan.

  10. Waktu

  11. Investasi: Umumnya dilakukan dalam jangka panjang, meskipun ada juga investasi jangka pendek.
  12. Pinjaman: Biasanya memiliki jangka waktu yang lebih singkat, seperti 6 bulan hingga 5 tahun.

  13. Keuntungan

  14. Investasi: Keuntungan berupa kenaikan nilai aset, dividen, atau bunga.
  15. Pinjaman: Keuntungan hanya diperoleh oleh pemberi pinjaman berupa bunga atas dana yang dipinjamkan.

Jenis-Jenis Investasi yang Populer

Beberapa instrumen investasi yang populer di Indonesia antara lain:

  • Reksa Dana: Dikelola oleh manajer investasi, cocok untuk pemula.
  • Obligasi: Surat utang yang memberikan pendapatan tetap.
  • Saham: Memberikan potensi keuntungan tinggi namun risiko juga lebih besar.
  • Emas: Aset yang stabil dan mudah dijual.
  • Properti: Investasi jangka panjang dengan risiko relatif rendah.

Jenis-Jenis Pinjaman yang Umum Digunakan

  • P2P Lending: Platform digital yang menghubungkan peminjam dan pemberi pinjaman.
  • KTA (Kredit Tanpa Agunan): Pinjaman tanpa agunan yang mudah diajukan.
  • Kredit Usaha Rakyat (KUR): Pinjaman untuk UMKM dengan bunga murah.
  • Crowdfunding: Pengumpulan dana dari banyak orang untuk mendanai proyek tertentu.

Kesimpulan

Perbedaan antara investasi dan pinjaman terletak pada tujuan, risiko, dan cara kerjanya. Investasi bertujuan untuk meningkatkan nilai aset atau mendapatkan keuntungan pasif, sementara pinjaman adalah cara memperoleh dana yang harus dikembalikan dengan bunga. Memahami perbedaan ini sangat penting agar Anda bisa membuat keputusan keuangan yang bijak dan sesuai dengan tujuan finansial Anda.

Jika Anda ingin mulai berinvestasi, pilih instrumen yang sesuai dengan profil risiko dan tujuan keuangan Anda. Sementara itu, jika Anda membutuhkan dana darurat, pastikan Anda memahami syarat dan risiko dari pinjaman yang akan Anda ajukan.

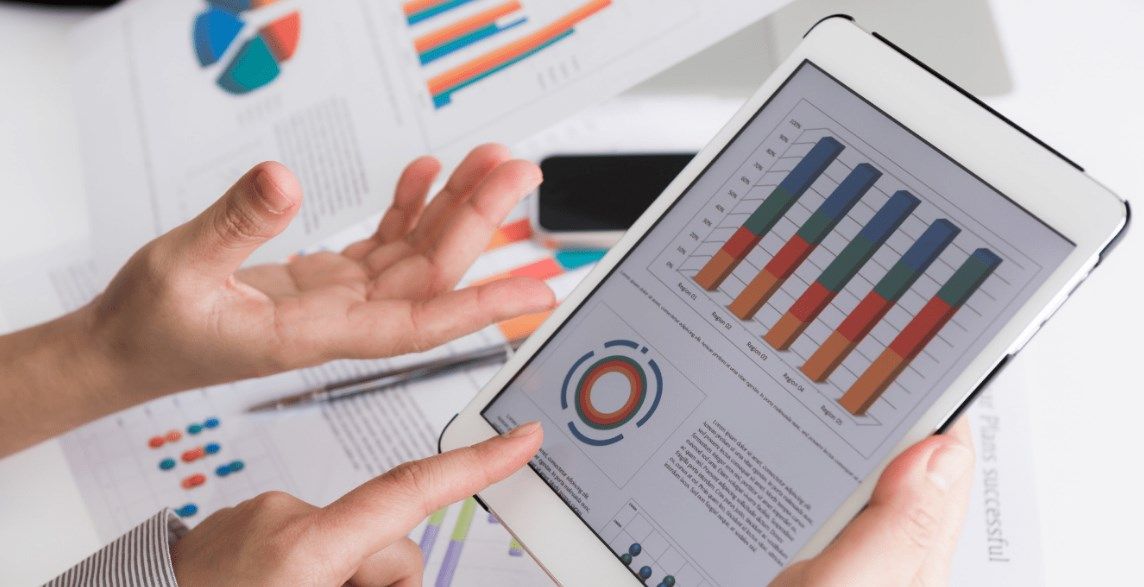
Perbedaan Investasi dan Pinjaman untuk Pemula

Instrumen Investasi Populer di Indonesia

Proses Pinjaman Online via P2P Lending

  • Penulis: radarekonomi
Komentar (0)

Saat ini belum ada komentar

Silahkan tulis komentar Anda

Email Anda tidak akan dipublikasikan. Kolom yang bertanda bintang (*) wajib diisi

Rekomendasi Untuk Anda

  • Samsat Keliling Jadetabek Kembali Beroperasi, Cek Lokasi dan Jadwal Hari Ini Rabu 3 Juni 2026

    Samsat Keliling Jadetabek Kembali Beroperasi, Cek Lokasi dan Jadwal Hari Ini Rabu 3 Juni 2026

    • calendar_month Rab, 3 Jun 2026
    • account_circle radarekonomi
    • visibility 374
    • 0Komentar

      RadarEkonomi.com, Jakarta – Warga Jakarta, Depok, Tangerang, dan Bekasi (Jadetabek) yang akan melakukan pembayaran Pajak Kendaraan Bermotor (PKB) tahunan kini dapat memanfaatkan layanan Samsat Keliling yang kembali beroperasi pada Rabu, 3 Juni 2026. Layanan ini disediakan oleh Polda Metro Jaya guna mempermudah masyarakat dalam memenuhi kewajiban pajak kendaraan tanpa harus datang langsung ke kantor […]

  • Perbedaan Perbankan Konvensional dan Perbankan Syariah yang Perlu Anda Ketahui

    Perbedaan Perbankan Konvensional dan Perbankan Syariah yang Perlu Anda Ketahui

    • calendar_month Ming, 25 Jan 2026
    • account_circle radarekonomi
    • visibility 637
    • 0Komentar

    Di tengah berkembangnya dunia keuangan, masyarakat semakin sadar akan pilihan layanan perbankan yang sesuai dengan prinsip dan nilai hidup mereka. Dua jenis bank yang umum ditemui adalah perbankan konvensional dan perbankan syariah. Meskipun keduanya bertujuan untuk menyediakan layanan keuangan, terdapat perbedaan mendasar antara keduanya. Artikel ini akan membahas secara lengkap perbedaan antara perbankan konvensional dan […]

  • Cara Bisnis Server Pulsa All Operator yang Menguntungkan dan Mudah Diakses

    Cara Bisnis Server Pulsa All Operator yang Menguntungkan dan Mudah Diakses

    • calendar_month Jum, 19 Des 2025
    • account_circle radarekonomi
    • visibility 493
    • 0Komentar

    slug: cara-bisnis-server-pulsa-all-operator Di era digital seperti sekarang, bisnis server pulsa all operator menjadi salah satu peluang usaha yang menjanjikan. Dengan permintaan pulsa dan paket data yang terus meningkat, menjalankan bisnis ini bisa menjadi sumber penghasilan yang stabil. Namun, untuk memulai dan mengembangkan bisnis ini, Anda perlu memahami langkah-langkahnya dengan baik. Berikut panduan lengkap cara bisnis […]

  • Cara Cek Penerima Bantuan UMKM Tahap 3 yang Tepat dan Mudah

    Cara Cek Penerima Bantuan UMKM Tahap 3 yang Tepat dan Mudah

    • calendar_month Rab, 3 Des 2025
    • account_circle radarekonomi
    • visibility 410
    • 0Komentar

    Pemerintah Indonesia terus berupaya memberikan dukungan kepada pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) melalui berbagai program bantuan. Salah satunya adalah Bantuan Produktif Usaha Mikro (BPUM), yang menjadi salah satu bentuk stimulus untuk membantu para pelaku usaha menghadapi tantangan ekonomi. Dalam beberapa waktu terakhir, banyak masyarakat yang mencari informasi tentang cara cek umkm tahap 3 […]

  • Ketentuan Insentif PPh 21 DTP untuk Sektor Padat Karya: Panduan Terbaru

    Ketentuan Insentif PPh 21 DTP untuk Sektor Padat Karya: Panduan Terbaru

    • calendar_month Sab, 8 Nov 2025
    • account_circle radarekonomi
    • visibility 411
    • 0Komentar

    Pemerintah Indonesia kembali menunjukkan komitmennya dalam mendukung pertumbuhan ekonomi melalui kebijakan yang berpihak pada masyarakat dan pelaku usaha. Salah satu langkah strategis yang diambil adalah pemberian insentif pajak penghasilan (PPh) Pasal 21 Ditanggung Pemerintah (DTP) bagi karyawan di sektor padat karya. Kebijakan ini resmi diberlakukan mulai Januari 2025, dengan Peraturan Menteri Keuangan (PMK) Nomor 10/2025 […]

  • Pengertian Konsep Ekonomi Kreatif dan Pentingnya Kemampuan dalam Pembangunan Ekonomi

    Pengertian Konsep Ekonomi Kreatif dan Pentingnya Kemampuan dalam Pembangunan Ekonomi

    • calendar_month Ming, 11 Jan 2026
    • account_circle radarekonomi
    • visibility 432
    • 0Komentar

    Ekonomi kreatif telah menjadi salah satu aspek penting dalam pembangunan ekonomi Indonesia. Konsep ini mengutamakan kemampuan dalam menciptakan nilai tambah melalui ide, inovasi, dan keterampilan. Dalam era digital saat ini, ekonomi kreatif tidak hanya menjadi tren, tetapi juga menjadi motor penggerak utama pertumbuhan ekonomi yang berkelanjutan. Konsep ekonomi kreatif merujuk pada sektor ekonomi yang didasarkan […]

expand_less