

Bank Mendorong Transaksi Digital Melalui Pengembangan E-Wallet Internal: Tren dan Dampak Terkini
- account_circle radarekonomi
- calendar_month Kam, 13 Nov 2025
- visibility 442
- comment 0 komentar
Di tengah arus digitalisasi yang semakin kencang, bank-bank di Indonesia mulai memperkuat peran mereka dalam mendorong transaksi digital. Salah satu strategi utama yang digunakan adalah pengembangan e-wallet internal. Dengan menghadirkan layanan dompet digital sendiri, bank tidak hanya beradaptasi dengan tren teknologi, tetapi juga memperkuat posisi mereka sebagai pemain utama dalam ekosistem keuangan digital. Ini menjadi langkah penting untuk meningkatkan aksesibilitas, efisiensi, dan keamanan transaksi bagi masyarakat.
Perkembangan E-Wallet di Indonesia
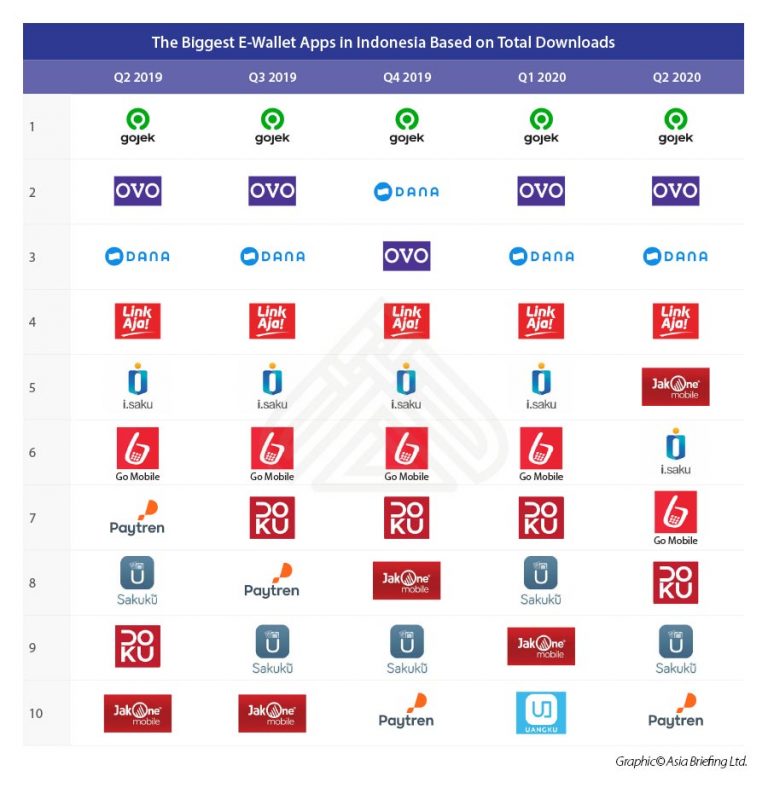
E-wallet atau dompet digital telah menjadi bagian integral dari kehidupan sehari-hari masyarakat Indonesia. Mulai dari pembayaran tagihan hingga transfer uang, layanan ini memberikan kemudahan yang luar biasa. Namun, meskipun ada banyak pihak yang menawarkan e-wallet, seperti GoPay, OVO, dan DANA, bank-bank nasional mulai meluncurkan e-wallet internal mereka sendiri. Hal ini dilakukan sebagai upaya untuk menghadapi persaingan yang semakin ketat dan memperluas cakupan layanan keuangan digital.
Pengembangan e-wallet internal oleh bank bukanlah hal baru. Beberapa bank besar seperti Bank Mandiri, BCA, dan BRI telah meluncurkan layanan dompet digital mereka masing-masing. Misalnya, BCA melalui aplikasi BCA KlikBca dan BRI melalui BRImo. Layanan-layanan ini tidak hanya bertujuan untuk menarik pengguna, tetapi juga untuk memperkuat loyalitas pelanggan dan mempercepat adopsi pembayaran digital.
Strategi dan Manfaat Pengembangan E-Wallet Internal

Strategi pengembangan e-wallet internal oleh bank memiliki beberapa manfaat signifikan. Pertama, ini memungkinkan bank untuk lebih mengontrol data pengguna dan transaksi, sehingga meningkatkan tingkat keamanan. Dengan mengelola sendiri sistem e-wallet, bank dapat memastikan bahwa data pengguna tidak terpapar risiko kebocoran informasi yang bisa terjadi jika menggunakan platform pihak ketiga.
Kedua, pengembangan e-wallet internal membantu bank untuk memperluas jangkauan layanan keuangan. Dengan mengintegrasikan layanan e-wallet ke dalam aplikasi mobile banking, pengguna dapat melakukan berbagai transaksi tanpa harus beralih ke aplikasi lain. Hal ini mempercepat proses transaksi dan meningkatkan pengalaman pengguna.
Selain itu, pengembangan e-wallet internal juga memberikan peluang untuk menawarkan fitur-fitur unggulan, seperti promo, cashback, dan program loyalitas. Dengan demikian, bank dapat menarik minat pengguna untuk lebih aktif menggunakan layanan mereka, sekaligus meningkatkan pendapatan dari komisi transaksi.
Dampak pada Ekonomi dan Masyarakat

Pengembangan e-wallet internal oleh bank memiliki dampak yang luas terhadap ekonomi dan masyarakat. Pertama, ini mempercepat adopsi pembayaran digital, yang berkontribusi pada peningkatan inklusi keuangan. Dengan layanan yang mudah diakses, masyarakat yang sebelumnya tidak memiliki akses ke layanan perbankan tradisional dapat memanfaatkan e-wallet untuk melakukan transaksi finansial.
Kedua, penggunaan e-wallet internal oleh bank juga berdampak positif pada pertumbuhan bisnis. Pelaku usaha kecil dan menengah (UMKM) dapat memanfaatkan layanan e-wallet untuk menerima pembayaran secara digital, yang memudahkan operasional bisnis mereka. Selain itu, integrasi e-wallet dengan sistem pembayaran QRIS (Quick Response Code Indonesian Standard) memperluas cakupan transaksi, baik online maupun offline.
Selain itu, pengembangan e-wallet internal juga membantu memperkuat kepercayaan masyarakat terhadap sistem keuangan digital. Dengan layanan yang dikelola oleh bank yang sudah terpercaya, masyarakat cenderung lebih percaya untuk menggunakan e-wallet sebagai alat pembayaran utama.
Tantangan yang Dihadapi
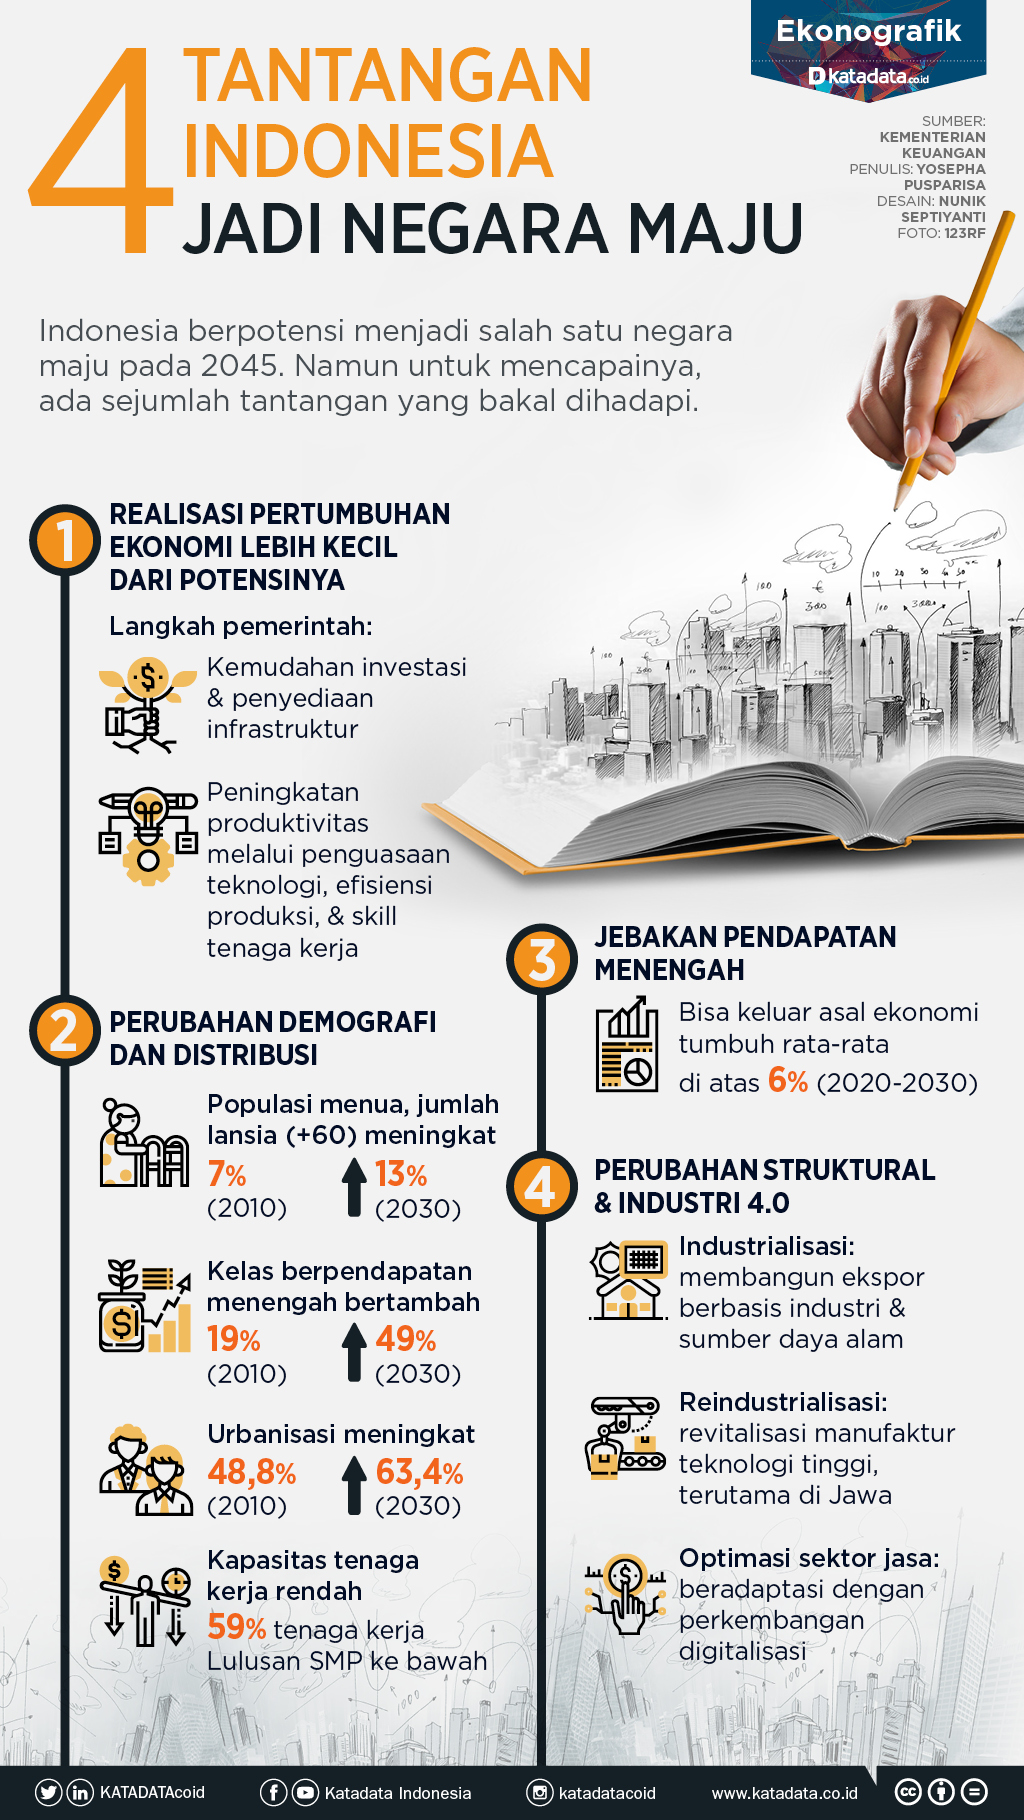
Meski memiliki potensi besar, pengembangan e-wallet internal oleh bank juga menghadapi beberapa tantangan. Salah satunya adalah persaingan yang ketat dengan penyedia layanan e-wallet swasta. Platform seperti GoPay, OVO, dan DANA sudah memiliki basis pengguna yang sangat besar, sehingga bank harus bersaing dengan inovasi dan fitur yang lebih menarik.
Selain itu, masalah regulasi juga menjadi kendala. Bank harus memenuhi berbagai aturan yang ditetapkan oleh Otoritas Jasa Keuangan (OJK) dan Bank Indonesia. Proses pengajuan izin dan penerapan regulasi yang ketat bisa memperlambat pengembangan e-wallet internal.
Tantangan lainnya adalah keamanan data. Meskipun bank memiliki sumber daya yang lebih besar dibandingkan startup, risiko kebocoran data tetap ada. Oleh karena itu, bank harus terus meningkatkan keamanan sistem e-wallet mereka, termasuk penggunaan enkripsi data dan otentikasi dua faktor.
Masa Depan E-Wallet Internal
Masa depan e-wallet internal oleh bank di Indonesia tampak cerah. Dengan adopsi teknologi yang semakin tinggi dan dukungan dari pemerintah dalam mendorong pembayaran digital, bank akan terus berinovasi untuk meningkatkan layanan e-wallet mereka. Selain itu, integrasi dengan teknologi seperti blockchain dan AI bisa membuka peluang baru untuk meningkatkan efisiensi dan keamanan transaksi.
Selain itu, kolaborasi antara bank dan perusahaan teknologi bisa menjadi kunci sukses dalam pengembangan e-wallet internal. Dengan menggabungkan keahlian teknologi dan kepercayaan masyarakat terhadap bank, e-wallet internal bisa menjadi solusi utama untuk kebutuhan transaksi digital di masa depan.
Kesimpulan
Pengembangan e-wallet internal oleh bank di Indonesia adalah langkah strategis yang sangat penting. Tidak hanya memperkuat posisi bank dalam ekosistem keuangan digital, tetapi juga memberikan manfaat besar bagi masyarakat dan pelaku usaha. Dengan pengembangan yang terus-menerus dan inovasi yang berkelanjutan, e-wallet internal bisa menjadi tulang punggung dalam mendorong transformasi ekonomi digital di Indonesia.
Dalam era digital yang semakin pesat, bank harus terus beradaptasi dan memperluas layanan mereka agar tetap relevan. Dengan e-wallet internal, bank tidak hanya memenuhi kebutuhan masyarakat akan transaksi digital, tetapi juga menciptakan ekosistem keuangan yang lebih inklusif dan aman.
Tagging:
– Bank Digital
– E-Wallet Internal
– Transaksi Digital
– Inklusi Keuangan
– Pembayaran Digital
– Teknologi Finansial
– Dompet Digital
FAQ:
1. Apa itu e-wallet internal?
E-wallet internal adalah layanan dompet digital yang dikembangkan dan dikelola langsung oleh bank. Layanan ini memungkinkan pengguna untuk melakukan transaksi tanpa perlu menggunakan uang tunai.
2. Mengapa bank mengembangkan e-wallet internal?
Bank mengembangkan e-wallet internal untuk meningkatkan aksesibilitas layanan keuangan, memperkuat keamanan data, dan bersaing dengan penyedia layanan e-wallet swasta.
3. Apa keuntungan menggunakan e-wallet internal?
Keuntungan menggunakan e-wallet internal antara lain keamanan data yang lebih terjamin, integrasi dengan layanan perbankan, serta kemudahan dalam melakukan transaksi.
4. Bagaimana pengembangan e-wallet internal mempengaruhi masyarakat?
Pengembangan e-wallet internal mempercepat adopsi pembayaran digital, meningkatkan inklusi keuangan, dan memudahkan masyarakat dalam melakukan transaksi.
5. Apa tantangan yang dihadapi bank dalam pengembangan e-wallet internal?
Tantangan yang dihadapi bank antara lain persaingan dengan penyedia layanan e-wallet swasta, regulasi yang ketat, dan risiko kebocoran data.
- Penulis: radarekonomi







Saat ini belum ada komentar