

Penurunan Rasio Kredit Bermasalah (NPL) Terus Berlanjut: Tren dan Dampak terhadap Sektor Perbankan
- account_circle radarekonomi
- calendar_month Sab, 1 Nov 2025
- visibility 509
- comment 0 komentar
Di tengah tantangan ekonomi yang semakin kompleks, tren penurunan rasio kredit bermasalah (Non Performing Loan/NPL) di sektor perbankan Indonesia menjadi kabar baik bagi para pelaku usaha dan masyarakat. Meskipun kondisi perekonomian masih menghadapi tekanan, angka NPL yang terus menurun menunjukkan bahwa sistem perbankan nasional berhasil menjaga stabilitas dan kualitas kredit.
Dalam beberapa bulan terakhir, data dari Otoritas Jasa Keuangan (OJK) dan Bank Indonesia (BI) menunjukkan penurunan signifikan pada rasio NPL. Pada Maret 2025, NPL gross perbankan berada di level 2,17%, sedangkan NPL net mencapai 0,80%. Angka ini lebih rendah dibandingkan dengan periode sebelumnya, yaitu 2,22% untuk NPL gross dan 0,81% untuk NPL net. Hal ini menandakan bahwa kualitas kredit secara keseluruhan tetap terjaga meski pertumbuhan kredit mengalami perlambatan.

Meski demikian, tidak semua bank mengalami penurunan NPL yang signifikan. Beberapa bank besar seperti Bank Amar Indonesia Tbk (AMAR), Bank KB Indonesia Tbk (BBKP), dan Bank of India Indonesia Tbk (BSWD) masih menghadapi tekanan dari kenaikan rasio NPL. Contohnya, AMAR mencatatkan NPL gross sebesar 10,86% per Juni 2025, naik dari 8% pada tahun sebelumnya. Sementara itu, BBKP mencatatkan NPL gross sebesar 10,08%, dan BSWD memiliki NPL gross sebesar 7,36%.
Namun, berbeda dengan situasi tersebut, Bank Tabungan Negara (BTN) berhasil mencatatkan penurunan NPL properti. Direktur Utama BTN Nixon L.P. Napitupulu menyatakan bahwa strategi penagihan kredit yang diterapkan telah memberikan dampak positif. “Kita properti turun ya NPL-nya. Kol 2 memang sedikit naik, tapi NPL sih turun,” ujarnya.
Strategi penagihan yang diterapkan oleh BTN melibatkan tindakan lebih proaktif, seperti kunjungan langsung ke debitur yang gagal membayar. Pendekatan ini diharapkan dapat meningkatkan efektivitas penagihan dan mengurangi risiko kredit bermasalah.
Pengamat ekonomi Anton Sitorus menilai bahwa penurunan NPL ini didorong oleh upaya perbankan dalam memperkuat manajemen risiko. “Perbankan sudah mulai lebih hati-hati dalam menyalurkan kredit, terutama kepada segmen yang dinilai rentan,” katanya. Ia juga menyoroti pentingnya pengawasan ketat dari OJK dalam memastikan kesehatan sistem keuangan.
Selain itu, OJK juga memperhatikan risiko kredit yang berpotensi bermasalah melalui indikator Loan at Risk (LaR). Pada Maret 2025, LaR perbankan berada di level 9,86%, yang relatif stabil dibandingkan dengan periode sebelumnya. Meskipun LaR meningkat sedikit, hal ini tidak sepenuhnya mengkhawatirkan karena masih dalam batas wajar.
Sementara itu, Bank Indonesia (BI) juga mencatatkan penurunan NPL properti. Data BI menunjukkan bahwa NPL properti per Januari 2024 sebesar 2,63%, yang lebih rendah dibandingkan dengan periode sebelumnya. Namun, ada perbedaan antara NPL properti di sektor KPR dan properti komersial. KPR non-subsidi masih mengalami peningkatan NPL akibat melemahnya kemampuan bayar masyarakat kelas menengah bawah.
Direktur Manajemen Risiko BTN Setiyo Wibowo mengakui bahwa kenaikan NPL terutama berasal dari segmen KPR non-subsidi. Namun, ia optimis bahwa tren ini masih dalam batas terkendali. “Kami menyiapkan langkah mitigasi berupa penguatan penagihan, restrukturisasi kredit secara selektif, serta kerja sama dengan pemerintah dan pengembang untuk menjaga kualitas debitur,” katanya.
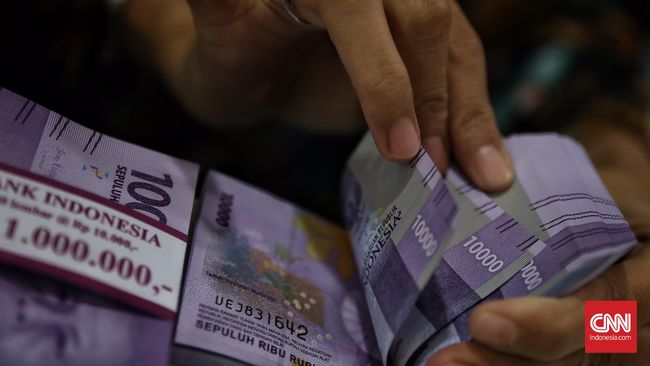
Pengamatan terhadap tren NPL ini menunjukkan bahwa sektor perbankan Indonesia telah menunjukkan respons yang baik terhadap berbagai tantangan ekonomi. Meski ada tekanan dari inflasi dan penurunan daya beli masyarakat, perbankan tetap berupaya menjaga kualitas kredit melalui berbagai inovasi dan strategi manajemen risiko.
OJK juga terus memantau perkembangan NPL dan meminta perbankan untuk tetap menjaga prinsip kehati-hatian. “Risiko kredit perbankan masih terjaga, tercermin dari tren penurunan NPL dan Loan at Risk (LaR), termasuk pada bank KBMI 1. Mitigasi risiko juga tercermin dari tingkat pencadangan CKPN terhadap NPL yang cukup tinggi,” ujar Dian Ediana Rae, Kepala Eksekutif Pengawas Perbankan OJK.
Tren penurunan NPL ini menjadi bukti bahwa sistem perbankan Indonesia mampu beradaptasi dengan dinamika ekonomi yang semakin kompleks. Dengan dukungan dari OJK dan kebijakan yang tepat, sektor perbankan diharapkan dapat terus menjaga stabilitas dan kualitas kredit.
FAQ
Apa itu NPL?
NPL atau Non Performing Loan adalah rasio kredit yang tidak dapat dibayar sesuai jadwal. NPL digunakan sebagai indikator kesehatan kredit suatu bank.
Bagaimana tren NPL di sektor perbankan Indonesia saat ini?
Tren NPL di sektor perbankan Indonesia menunjukkan penurunan. Pada Maret 2025, NPL gross perbankan berada di level 2,17%, sedangkan NPL net mencapai 0,80%.
Apa penyebab penurunan NPL?
Penurunan NPL disebabkan oleh upaya perbankan dalam memperkuat manajemen risiko, seperti strategi penagihan yang lebih proaktif dan pengawasan ketat dari OJK.
Apakah semua bank mengalami penurunan NPL?
Tidak semua bank mengalami penurunan NPL. Beberapa bank besar seperti Bank Amar Indonesia Tbk (AMAR), Bank KB Indonesia Tbk (BBKP), dan Bank of India Indonesia Tbk (BSWD) masih menghadapi tekanan dari kenaikan rasio NPL.
Bagaimana dampak penurunan NPL terhadap perekonomian?
Penurunan NPL menunjukkan bahwa sistem perbankan mampu menjaga stabilitas dan kualitas kredit. Hal ini memberikan kepercayaan kepada masyarakat dan investor terhadap sektor perbankan Indonesia.
Tagging:
PenurunanNPL #NPLIndonesia #KualitasKredit #PerbankanIndonesia #StabilitasEkonomi #ManajemenRisiko #PertumbuhanKredit
- Penulis: radarekonomi








Saat ini belum ada komentar