

Bank Indonesia Melonggarkan Kebijakan Makroprudensial Kredit Properti: Apa Artinya bagi Pasar?
- account_circle radarekonomi
- calendar_month Jum, 14 Nov 2025
- visibility 436
- comment 0 komentar
Dalam beberapa bulan terakhir, Bank Indonesia (BI) telah mengumumkan sejumlah perubahan penting dalam kebijakan makroprudensial terkait kredit properti dan kendaraan bermotor. Langkah ini diambil sebagai respons terhadap dinamika perekonomian nasional yang membutuhkan stimulus tambahan untuk mendorong pertumbuhan ekonomi. Perubahan utama mencakup penurunan uang muka (down payment) serta peningkatan rasio Loan to Value (LTV) dan Financing to Value (FTV). Bagi masyarakat, kebijakan ini bisa menjadi angin segar dalam memperoleh akses kredit, namun juga membawa tantangan baru dalam pengelolaan risiko.
Perubahan Utama dalam Kebijakan LTV dan FTV
Peraturan Bank Indonesia Nomor 17/10/PBI/2015 mengatur rasio LTV dan FTV untuk kredit atau pembiayaan properti serta uang muka kredit kendaraan bermotor. Sebelumnya, nasabah harus membayar uang muka sebesar 30% untuk rumah tapak tipe di atas 70 meter persegi dan rumah susun dengan tipe serupa. Kini, BI memberikan kelonggaran dengan menaikkan besaran rasio LTV/FTV hingga 10 persen, sehingga nasabah hanya perlu membayar uang muka 20% untuk rumah tapak dan rumah susun bertipe di atas 70 meter persegi, serta 10% untuk rumah tapak tipe 22-70 meter persegi.
Kebijakan ini berlaku progresif, artinya semakin besar luas bangunan, semakin rendah uang muka yang dibutuhkan. Namun, jika nasabah ingin mengajukan kredit untuk kepemilikan rumah kedua, maka uang muka harus lebih tinggi sebesar 10% dari pembelian pertama. Hal ini dilakukan sebagai upaya mitigasi risiko agar pelonggaran tidak meningkatkan potensi kredit macet.
Dampak pada Pasar Properti dan Kendaraan Bermotor

Pelonggaran kebijakan ini diharapkan dapat mendorong pertumbuhan sektor properti dan kendaraan bermotor, yang memiliki dampak signifikan terhadap sektor-sektor lain seperti konstruksi, perbankan, dan jasa keuangan. Dengan uang muka yang lebih rendah, banyak masyarakat akan lebih mudah mengakses kredit, terutama bagi kalangan menengah dan bawah.
Selain itu, BI juga melakukan pelonggaran terhadap ketentuan uang muka untuk kredit kendaraan bermotor. Kewajiban uang muka yang awalnya mencapai 20% kini diturunkan hingga 5%, terutama untuk kendaraan roda dua dan tiga. Ini diharapkan dapat meningkatkan permintaan mobil dan motor, yang tentu saja akan berdampak positif pada industri otomotif.
Penjelasan dari Direktur Kebijakan Makroprudensial BI
Direktur Kebijakan Makroprudensial Bank Indonesia, Yati Kurniati, menjelaskan bahwa kebijakan ini diterbitkan untuk menjaga momentum pertumbuhan ekonomi. “Secara umum, pelonggaran ketentuan ini didasarkan pada pertimbangan bahwa sektor kredit properti dan kendaraan bermotor memiliki keterkaitan serta efek yang cukup besar kepada sektor-sektor ekonomi lainnya,” katanya.
Ia juga menekankan bahwa pelonggaran ini tidak dilakukan tanpa pertimbangan risiko. BI menetapkan bahwa penerapan kebijakan baru akan dikaitkan dengan kinerja bank dalam mengelola kredit bermasalah. Hal ini dimaksudkan agar penyaluran kredit tetap berjalan secara hati-hati dan bertanggung jawab.
Tantangan dan Risiko yang Muncul
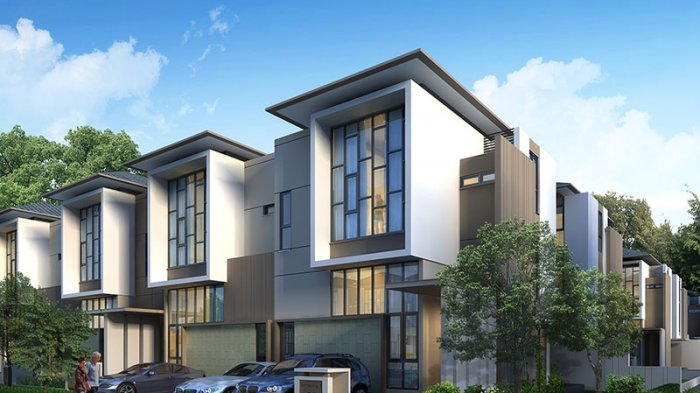
Meskipun kebijakan ini dianggap sebagai langkah positif, ada juga tantangan yang perlu diperhatikan. Salah satunya adalah risiko kredit macet yang bisa meningkat jika nasabah tidak mampu mengelola cicilan. Selain itu, pelonggaran uang muka juga bisa memicu peningkatan harga properti, terutama di daerah-daerah yang sedang berkembang.
Untuk mengatasi hal ini, BI memberikan aturan tambahan terkait jaminan yang harus diserahkan oleh pengembang. Jaminan tersebut bisa berupa aset tetap, aset bergerak, atau dana yang disimpan dalam rekening escrow. Nilai jaminan minimalnya harus mencakup selisih antara komitmen kredit dan pencairan kredit yang sudah dilakukan.
Kesimpulan
Bank Indonesia melonggarkan kebijakan makroprudensial kredit properti dengan menurunkan uang muka dan meningkatkan rasio LTV/FTV. Langkah ini diharapkan dapat mendorong pertumbuhan sektor properti dan kendaraan bermotor, yang berdampak pada perekonomian nasional. Namun, penting bagi nasabah dan bank untuk tetap waspada terhadap risiko kredit macet dan pengelolaan keuangan yang baik.
Bagi masyarakat, kebijakan ini memberikan kesempatan lebih besar untuk memiliki rumah atau kendaraan, tetapi juga membutuhkan kesiapan finansial dan pengelolaan cicilan yang matang. Dengan demikian, pelonggaran kebijakan ini bisa menjadi peluang emas, asalkan dijalani dengan tanggung jawab dan kesadaran penuh.
Tagging:
BankIndonesia #KebijakanMakroprudensial #KPR #KreditProperti #LTV #FTV #UangMuka #PertumbuhanEkonomi #PasarProperti #KendaraanBermotor
FAQ
Apa itu LTV dan FTV?
LTV (Loan to Value) dan FTV (Financing to Value) adalah rasio antara jumlah pinjaman dengan nilai properti yang dijaminkan. Rasio ini digunakan oleh bank untuk mengevaluasi risiko kredit.
Bagaimana pelonggaran kebijakan ini berdampak pada masyarakat?
Pelonggaran ini membuat masyarakat lebih mudah mengakses kredit properti dan kendaraan bermotor karena uang muka yang lebih rendah.
Apakah kebijakan ini berlaku untuk semua jenis properti?
Ya, kebijakan ini berlaku untuk berbagai jenis properti, termasuk rumah tapak, rumah susun, serta ruko atau rukan.
Bagaimana BI mengatasi risiko kredit macet?
BI menetapkan bahwa penerapan kebijakan baru akan dikaitkan dengan kinerja bank dalam mengelola kredit bermasalah, serta menetapkan jaminan yang harus diserahkan oleh pengembang.
Berapa lama kebijakan ini berlaku?
Kebijakan ini berlaku hingga 31 Desember 2025, sesuai dengan perpanjangan yang diumumkan oleh Gubernur BI Perry Warjiyo.
- Penulis: radarekonomi







Saat ini belum ada komentar